Antiguo soporte roto; posible resistencia.
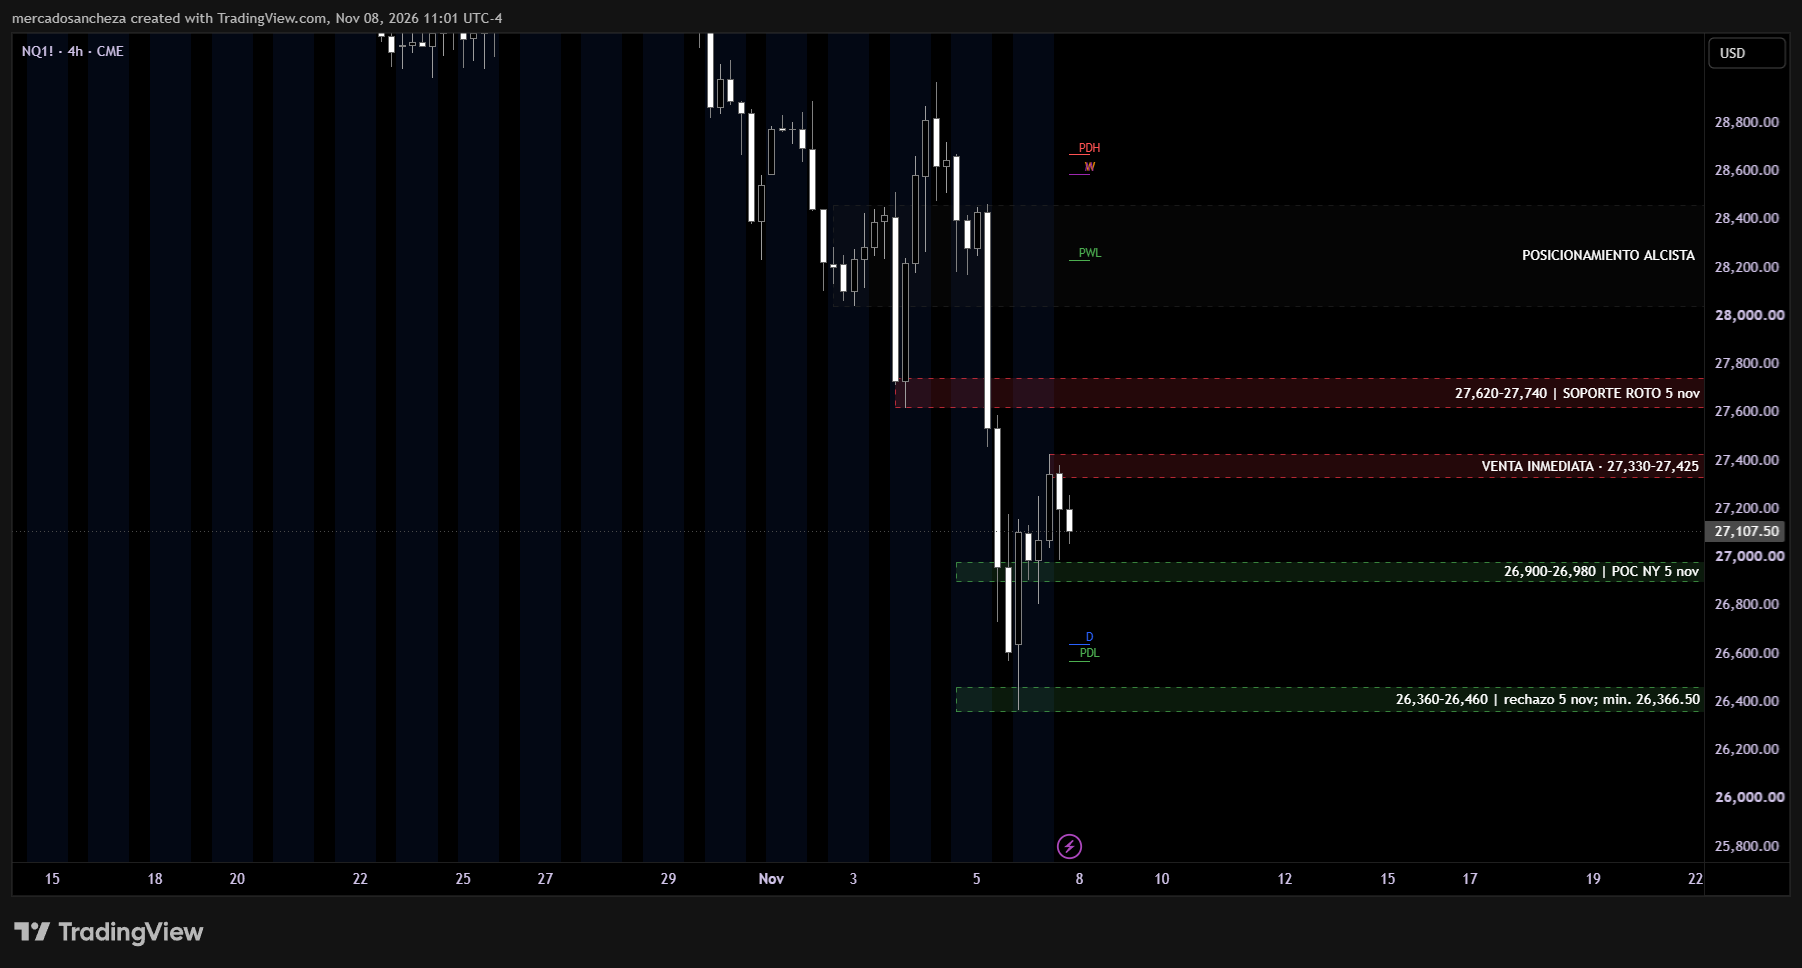
NQ1! · captura27,107.50Entre compra y venta inmediata
Gráfico: 8 nov · 11:01 UTC−4 IPC · martes 10Diciembre: subida ≈80% · corte 6 novEdición 009 · 9–13 noviembre
El rebote del Nasdaq todavía necesita confirmación
Elecciones, dudas sobre IA y empleo firme dejan un escenario mixto: menos presión del petróleo y de los bonos, pero más apuestas de subida de tipos. Esta semana manda la inflación.
NQ1! · captura27,107.508 nov · 11:01 UTC−4
Venta inmediata27,330–27,425Rechazo del rebote del viernes
Compra inmediata26,900–26,980Referencia del autor · por confirmar
Fed · subir en diciembre≈80%Futuros · corte 6 nov
La lectura en 30 segundos
Liquidez primero. Confirmación después.
La venta tecnológica del jueves mostró que menos rendimientos no bastan cuando aumentan las dudas sobre IA. El empleo fuerte mantiene presión sobre la Fed; el IPC del martes puede cambiar las expectativas. El rebote sigue bajo 27,330–27,425. El dinero buscó liquidez, aunque los fondos de acciones aún recibían entradas antes del desplome.
01 · Mapa técnico del autor
NQ1! · 4HDos ventas y dos compras de referencia
FORTEUX NEWSSemana 9–13 nov · NQ1! · 4H
27,107.50
Zona actualizada al rechazo del rebote del viernes.
Se mantiene: concentración de volumen y POC NY del jueves.
Se mantiene: rechazo del mínimo del jueves.
Lectura técnicaEl rebote no elimina la estructura correctiva.
El Nasdaq mantiene una estructura correctiva en cuatro horas. La referencia de la captura, 27,107.50, queda entre la compra inmediata de 26,900–26,980 y la venta inmediata de 27,330–27,425. El rebote del viernes no confirma todavía un cambio de tendencia: observaremos rechazo o aceptación en esas franjas. Por encima aparece 27,620–27,740; por debajo, 26,360–26,460 sigue como referencia más profunda. Son zonas de observación, no entradas automáticas ni probabilidades de éxito cuantificadas.
Lectura de la semana y escenarios
Si recupera
- La captura muestra rechazo del mínimo del jueves y venta del rebote del viernes.
- Aceptación sobre 27,425 permitiría estudiar 27,620–27,740; no asegura llegar allí.
Si vuelve a ceder
- Perder y aceptar bajo 26,900 devuelve la atención a 26,360–26,460.
- Una ruptura de la compra mayor obliga a reevaluar: no añadimos un soporte inferior no validado.
Zonas y referencias de volumen/POC aportadas por el autor. La imagen no permite verificar por separado footprint, delta ni absorción institucional. NQ1! es un futuro continuo; sus niveles no son los del índice NDX al contado.
02 · Qué pasó · 2–6 nov
PresiónEl riesgo de IA golpeó al precio
- Nasdaq‑100: aproximadamente −5% semanal; los semiconductores lideraron la venta del jueves.
- El empleo de octubre sumó 165K; paro 4.1% y salarios +0.4% mensual.
- La actividad sigue creciendo: ISM industria 55.5 y servicios 54.5; los costes siguen elevados.
03 · Contrapesos
Alivio parcialNo todo apunta en la misma dirección
- Treasury 10Y alrededor de 4.85% y petróleo estadounidense cerca de US$90 al cerrar la semana.
- Productividad Q3 +3.6% anualizado y costes laborales unitarios −0.7% anualizado.
- La mejora de productividad ayuda a los costes, pero no garantiza que el IPC del martes sea más bajo.
Elecciones · hechos y expectativas
Sin automatismosCambió el Congreso; no todas las reglas
AP adjudicó a los demócratas el control del Senado y de la Cámara. Es el control declarado por la agencia, no la certificación final de cada recuento. Las nuevas mayorías asumirán en enero.
Las propuestas de mayor supervisión de IA y de costes eléctricos de centros de datos pueden afectar expectativas de expansión y financiación.
Los planes legislativos del sábado aún no son leyes aprobadas. El impacto dependerá del texto, su aprobación y su aplicación.
Fin de semana: IA, Irán y energía
Reuters recoge nuevas propuestas demócratas sobre IA y centros de datos. En Irán, EE. UU. añadió presión sobre el comercio terrestre, mientras Qatar confirmó que mantiene la mediación. No se anunció un acuerdo energético.
LSEG Lipper · semana al 4 nov
Flujos de fondosLa liquidez destaca; la bolsa no sale en bloque
Monetarios de EE. UU.+US$117.97B
Mayor entrada semanal en seis meses. Es demanda de liquidez, no una medida de compras del índice dólar.
Compras amplias, cautela en tecnología.B = mil millones de US$ · M = millones
Barras de la muestra US · escala común
Barras de la muestra US · escala común
Acciones EE. UU.
+14.81B
Bonos EE. UU.
+7.31B
Tecnología EE. UU.
−160M
Comunicaciones US
−966M
Financieros +US$1.30B y salud +US$1.09B. El corte es del miércoles: no recoge la caída del jueves ni el rebote del viernes.
Oro y límites de la comparación
En la muestra global, oro y otros metales preciosos recibieron unos US$270M; tecnología global, US$624M. No es la misma muestra estadounidense ni una medición exclusiva del oro.
Acciones US no equivale al S&P 500; tecnología no equivale al Nasdaq‑100. Las categorías se solapan: no sumar barras ni muestras, ni asumir que el mismo inversor trasladó dinero entre ellas.
CFTC · martes 3 nov · publicado 6 nov
Contratos · no dineroNasdaq, S&P, dólar y oro: libros distintos
Cambio semanal +7,772
Neto largo; foto anterior al desplome.
Cambio semanal +28,286
Menos neto corto; no equivale a compras de acciones.
Cambio semanal +153
Neto largo moderado; no mide flujos de efectivo.
Cambio semanal −1,948
Sigue neto largo, pero redujo exposición neta.
Futuros solos. El corte precede al desenlace electoral y a la venta del jueves. Puede incluir coberturas; no confirma compras posteriores ni permite comparar el dinero invertido entre activos.
Gestores de activos y detalle del Nasdaq
Gestores de activos: NQ +73,137 netos; ES +928,584. Son otra categoría. Los apalancados de NQ añadieron 11,527 largos y 3,755 cortos: ambos lados crecieron.
FORTEUX · EXPECTATIVAS DE TIPOS
La siguiente decisión es en diciembre
El 28 de octubre la Fed mantuvo 3.75%–4.00%, por 10 votos a 2. No hay decisión de tipos esta semana.
Próxima: 8–9 dicEmpleo firmeIPC · martes 10
≈80%Subir 25 pb
Subir 25 pb≈80%4.00%–4.25%
Mantener≈20%3.75%–4.00%
Clave Nasdaq
El empleo reforzó las apuestas de subida. Un IPC más alto podría sostenerlas; un dato más suave podría moderarlas. Pausa y recorte no son lo mismo.
Reuters · corte 6 novProbabilidades redondeadas recogidas por Reuters el viernes 6 (actualización 20:56 UTC), no lectura directa ni en vivo de CME. Escenarios implícitos, no promesa de la Fed. CME FedWatch · Decisión oficial
Agenda · 9–13 noviembre
ET = UTC−5La inflación toma el relevo
IPC de octubre08:30 ET / 09:30 UTC−4 · inflación y expectativas de tipos.
AltaVeterans DayBonos: cierre recomendado por SIFMA. Bolsas de acciones: sesión normal.
LiquidezSubsidios semanales08:30 ET / 09:30 UTC−4 · comprobar la resistencia del empleo.
AltaPPI de octubre08:30 ET / 09:30 UTC−4 · precios al productor.
AltaSolo componentes Nasdaq‑100
Selección semanalFinanciación, demanda y ejecución
Constellation · Take-Two · Rocket LabCEG · TTWO · RKLB
Energía, consumo y ejecución de proyectos.CoreWeaveCRWV · llamada 17:00 ET
Deuda, contratos, inversión y generación de caja.Nebius · Applied Materials · CiscoNBIS · AMAT · CSCO
Demanda de infraestructura y rentabilidad del gasto.Ver horas confirmadas y fuentes
Lun 9 · Constellation EnergyLlamada 09:00 ETLun 9 · Take-TwoTras cierre · llamada 16:30 ETLun 9 · Rocket LabLlamada 17:00 ETMar 10 · CoreWeaveLlamada 17:00 ETJue 12 · NebiusAntes de apertura · llamada 08:00 ETJue 12 · Applied MaterialsLlamada 16:30 ETJue 12 · CiscoTras cierre · llamada 16:30 ET
Horas de llamadas: no equivalen necesariamente a la hora de publicación. Selección no exhaustiva, pertenencia contrastada con Nasdaq.
Lectura conjunta
Qué mejoraría o empeoraría el escenario
MejoraPrecio + datos
Inflación más suave, menos tensión de financiación y recuperación de resistencias reforzarían la estabilización.
MixtoRebote sin giro
Si el precio no acepta por encima de venta inmediata, el rebote sigue dentro de una estructura débil.
DeterioroMás presión
Inflación alta, dólar/rendimientos al alza y pérdida de compra inmediata aumentarían la fragilidad.
“Un dato alcista atrasado no invalida una ruptura actual.”FORTEUX NEWS · Edición 009
Fuentes y fechas de corte
Publicada el lunes 9 de noviembre de 2026, con corte informativo del domingo 8. Gráfico del autor: día 8, 11:01 UTC−4. Mercado y tipos: viernes 6; COT: martes 3; fondos: semana al miércoles 4. No son datos en tiempo real.
Econic se consultó como agregador y segunda opinión. Los hechos se contrastan con fuentes primarias y periodismo original; las conclusiones y escenarios son interpretación editorial. El análisis no garantiza resultados.